2026.10.29
取締役会と株主総会の違いを整理!役員報酬や開催手順・上程ミスを防ぐ方法
株式会社の運営において、取締役会と株主総会は権限と役割が明確に分かれています。この違いを正確に理解することは、事務局担当者が決議無効という重大なリスクを防ぐための第一歩です。
実際の業務では「役員報酬の決定」や「会議を開催する順番」などで迷う場面が少なくありません。本記事では、会社法に基づく両者の基本的な役割の違いから、実務で迷いやすい決議事項の分け方、正しい開催スケジュールまでを分かりやすく解説します。
さらに、アナログな議案管理の危険性を指摘し、上程ミスを根本から防ぐDXを活用した成功戦略を提示します。
取締役会と株主総会の違いとは?会社法で定められた基本の役割
会社を運営する上で、株主総会と取締役会はどちらも欠かせない重要な会議ですが、法的な権限は全く異なります。専門用語である「所有と経営の分離」という原則に基づき、会社の持ち主と経営のプロがどのように役割を分担しているのかを整理しましょう。
株主総会は会社の「最高意思決定機関」:会社の持ち主が重要事項を決める場
株主総会は、株式会社における最高意思決定機関です。株式会社の本来の所有者は株主であり、彼らの利益を守るために会社の根幹に関わる事柄を決定します。具体的には、会社の基本ルールである定款の変更、経営を任せる役員の選任や解任などが挙げられます。
会社の合併や解散といった組織の形が大きく変わる事案も、株主総会の承認が不可欠です。日常的な業務は取締役に任せつつ、将来の方向性を決める最も権限の強い会議として機能します。
取締役会は「業務執行の決定機関」:経営のプロが具体的な事業方針を決める場
取締役会は、会社の具体的な業務執行を決定する機関です。株主から経営を委託された取締役が集まり、事業方針や日々の重要な業務について意思決定を行います。
新規事業の立ち上げ、多額の資金借入、重要な財産の処分などがこれに該当します。また、代表取締役を選定し、その働きを監督することも重要な役割です。
会社法第295条で定められた株主総会の権限と、第362条で定められた取締役会の権限は明確に区別されており、この「所有と経営の分離」によって現場の機動的な意思決定が法的に担保されています。
参考:e-Gov法令検索「会社法」
https://laws.e-gov.go.jp/document?lawid=417AC0000000086
監査役会などの「会社のルール(体制)」によって変わる権限と監視の仕組み
会社法では、企業の規模に合わせて様々な機関設計(会社の体制)が認められています。日本の上場企業で多い「監査役会設置会社」では、取締役会が業務を決定し、独立した監査役がその職務を監視します。
近年増えている「監査等委員会設置会社」などでは、取締役会から経営陣への権限委譲が広く認められ、取締役会は「業務の決定」よりも「経営の監督」に比重を置く仕組みになっています。自社の体制によって権限が変わる点を押さえておきましょう。
参考:法務省「会社法の一部を改正する法律について」
https://www.moj.go.jp/MINJI/minji07_00001.html
取締役会と株主総会の決議事項がわからない?迷いやすい3つのケース
基本の役割を理解しても、「この議案はどちらで決めるべきか」と迷う場面は頻繁に発生します。決議機関を間違えると手続きが違法になる恐れがあるため注意が必要です。
ここでは、実務で間違いやすい3つのケースの切り分け方を解説します。
| 決議事項のテーマ | 株主総会の役割 | 取締役会の役割 |
|---|---|---|
| 取締役の金銭報酬(監査役〈会〉設置会社で総枠方式を採る場合) | 取締役の報酬の総枠を定め、個別配分の決定を取締役会に委任する。 | 委任された総枠の範囲内で、各取締役への個別配分を決定する。 |
| 決算(計算書類) | 原則として計算書類を承認する。会社法第439条等の要件を満たす場合は、その内容の報告を受ける。 | 必要な監査を経た計算書類を承認する。 |
| 組織変更(合併等) | 原則として特別決議による承認が必要。簡易・略式手続の要件を満たす会社では、承認を省略できる。 | 自社の機関設計に応じた権限の範囲で、合併契約等の承認と株主総会への付議を行う。簡易・略式手続の要件を満たす場合は、自社の株主総会の承認を省略できる。 |
役員報酬はどう決める?「総枠」と「個別配分」の決定権限
役員報酬の決定は、役割分担が明確に表れる代表例です。
指名委員会等設置会社を除き、取締役の報酬等の額や算定方法等は、会社法第361条に基づき、定款に定めがない場合には株主総会の決議で定めます。これは、経営陣が勝手に高額な報酬を受け取るお手盛りを防ぐためです。
実務では、金銭報酬の総枠を株主総会で定め、その範囲内での個別配分の決定を取締役会に委任する方法が一般的です。取締役会から代表取締役に個別配分の決定を再委任したり、任意の報酬委員会で審議したりする運用もあります。
ただし、監査役の報酬は取締役の報酬とは別に定めます。監査役が複数おり、定款又は株主総会で個別の額を定めていない場合、その配分は監査役の協議で決定します。監査等委員会設置会社では、監査等委員である取締役とそれ以外の取締役を区分して報酬を定め、監査等委員の個別配分は、定款又は株主総会に個別の定めがなければ、監査等委員である取締役の協議で決定します。指名委員会等設置会社では、法定の報酬委員会が取締役・執行役等の個人別の報酬等を決定します。
会社の決算(計算書類)の承認はどちらの権限?正しい役割分担と流れ
会社の成績表である「計算書類」の承認プロセスも間違いやすいポイントです。計算書類は、自社の機関設計に応じて法令上必要となる監査を経た上で、取締役会の承認を受けます。その後、所定の方法で株主に提供し、定時株主総会に提出します。
計算書類は、原則として定時株主総会の承認が必要です。ただし、取締役会を設置する会計監査人設置会社で、会計監査人の無限定適正意見があること、監査役等の監査報告に付記された意見も含め、会計監査人の監査の方法又は結果を相当でないとする意見がないこと、会社計算規則第132条第3項によるみなし監査に当たらないことなど、会社法第439条及び会社計算規則第135条の要件を満たす場合には、株主総会の承認は不要です。この場合は、取締役会で承認した計算書類の内容を定時株主総会に報告します。この特則の対象は、大会社に限られません。
合併などの大きな組織変更と、取締役会だけで決められる「例外」の違い
合併や会社法第467条に該当する事業譲渡等は、原則として株主総会の特別決議が必要です。ただし、簡易・略式手続の要件を満たす場合には、該当する会社の株主総会の承認を省略できます。
例えば吸収合併の簡易手続では、法定の方法で算定した合併対価の額が、存続会社の純資産額の5分の1以下であることなどが要件となり、存続会社側の承認を省略できます。定款でこれより低い基準割合を定めている場合は、その割合によります。
略式手続は、総株主の議決権の原則90%以上という特別支配関係などを前提に、被支配会社側の承認を省略する仕組みです。完全親子会社間の合併でも、双方の承認を当然に省略できるわけではありません。適用要件や省略できない例外を、取引の種類と当事会社ごとに確認することが重要です。
「取締役会と株主総会はどっちが先?」実務で迷わない開催の順番
決議事項の切り分けができたら、次はスケジュールの順番です。会社法の手続きには厳格な順序があり、開催の前後関係を一つでも間違うと手続き全体が無効になるリスクがあります。
実務をスムーズに進めるための正しい手順を時系列で解説します。
手順①:株主総会の前に「決算の承認」と「招集の決定」を取締役会で行う
定時株主総会に向けた準備は、決算後の取締役会からスタートします。総会に提出する計算書類については、必要な監査を経た上で、取締役会の承認を受けます。
同時に、株主総会をいつ・どこで開くのかという「招集の決定」も取締役会で行います。招集の決定がなされた後、法定の期限までに株主へ招集通知を発送します。
この一連のスケジュールは法律で厳密に定められており、逆算して日程を組む必要があります。
手順②:定時株主総会で役員を選んだ直後に「臨時取締役会」を開く理由
定時株主総会が無事に終了した直後、そのまま「臨時取締役会」が開催されるのが一般的です。株主総会は「誰を取締役にするか」を決めますが、「誰を代表取締役にするか」は取締役会の権限となります。
代表取締役の再選定などが必要な場合は、原則として、改選後の取締役会で必要な決議を行います。業務執行を円滑につなぐため、総会直後に取締役会を開催するのが一般的ですが、すべての会社に一律に総会直後の開催が義務付けられているわけではありません。役付や、取締役会の権限に属する報酬の個別配分についても、必要に応じて決議します。なお、指名委員会等設置会社で取締役会が選定するのは、代表執行役です。
手順③:急な臨時株主総会が必要になった場合の招集決定から開催までの流れ
事業年度の途中で役員の交代などが必要となり、臨時株主総会を開くケースもあります。この場合も基本的な順序は同じです。
まずは臨時取締役会を開催し、臨時株主総会の「招集の決定」と「議案の内容」を決議します。その後、招集通知を発送して総会当日を迎えます。
ただし、臨時株主総会では「基準日の設定」という特有の手続きが必要になることが多く、公告期間も含めてタイトなスケジュール管理が求められます。
議案のミスや決議無効リスクを生む「アナログな承認フロー」の3つの欠陥
複雑な法律のルールを適切に処理しなければならない会議運営において、いまだにExcelや紙を用いたアナログな管理を続けている企業が存在します。こうした運用体制は、会社のガバナンスを根本から揺るがす重大な欠陥を抱えています。
既存のアナログ管理が引き起こすリスクを指摘します。
欠陥①:エクセルや紙による属人的な管理で、担当者不在時に業務が止まる
Excelでの進行管理や紙の回覧による承認フローは、特定の担当者の記憶や経験に依存してしまいます。誰の承認が必要で、今どこで書類が止まっているのか、ベテラン担当者しか把握していない状況は危険です。
このような属人的な体制では、担当者の病欠や異動が発生した途端に業務がストップしてしまいます。期限の厳しい会議運営において、進行状況がブラックボックス化することは組織として致命的な欠陥です。
欠陥②:古いチェックリストの使い回しで、法改正やルールの変化に対応できない
過去の担当者が作ったチェックリストを漫然と使い回すことも非常に危険です。会社法やコーポレートガバナンス・コードは頻繁に改正されており、数年前のルールが現在も通用するとは限りません。
自社が機関設計を変更した場合、承認フローは根本から変わります。古いリストに頼り続けると、法的な要件を満たさないまま議案を上程してしまうミスを誘発し、決議無効のリスクを常に抱え込むことになります。
欠陥③:メールや口頭でのやり取りが原因で、役員への共有漏れや最新版の紛失が起きる
議案の調整をメールや口頭などバラバラな手段で行うと、深刻なコミュニケーションロスが発生します。役員への事前共有が漏れたり、直前で修正された議案の最新バージョンがわからなくなったりするトラブルが後を絶ちません。
古い資料に基づいて会議を進めた結果、招集手続や決議方法に法令・定款違反が生じると、株主総会では決議取消し、取締役会では決議無効が問題となるリスクがあります。
上程ミスをなくす成功戦略!取締役会DXによる承認フローのシステム化
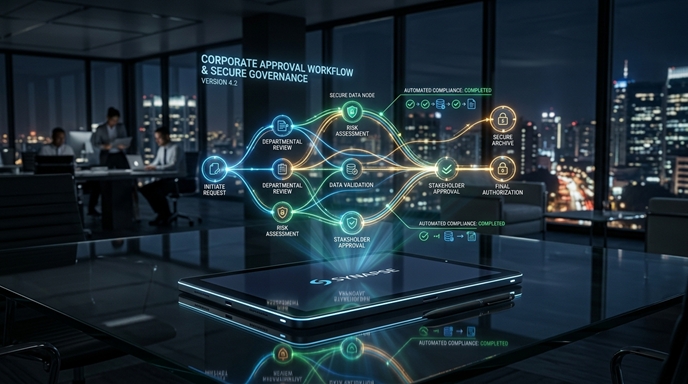
属人的でミスの温床となるアナログ運用から脱却し、強固なガバナンスを構築する最終的な成功戦略が、取締役会DXプラットフォームの導入です。システム化によって権限分配と承認フローを可視化し、安全かつ確実な会議運営を実現するための優位性を解説します。
優位性①:会社法に沿ったテンプレートで、新任担当者でも間違えずに議案を作れる
DXプラットフォームを導入する最大のメリットは、会社法や自社の機関設計に準拠したテンプレートが用意されている点です。議案の種類を選ぶだけで、必要な決議機関や承認ルートが自動的に設定されます。
これにより、新任の担当者であっても法律の解釈に迷うことなく正確な議案上程が可能となります。システムという客観的な仕組みを設けることで、属人的な判断ミスが入り込む余地を構造的に排除できます。
優位性②:誰がどこまで確認したか「承認の進み具合」をデジタルで完全に見える化する
デジタル化により、起案から最終決裁に至るまでの承認フローが完全に見える化されます。システム上で「今、誰の承認待ちか」という履歴がリアルタイムで共有されるため、進行の遅れを瞬時に察知し的確なフォローが可能です。
紙の回覧板を探し回る無駄な時間はなくなります。承認の記録が改ざん不可能なデータとして残るため、後からプロセスを検証する際にも強力な証拠となり、内部統制の観点からも極めて有効です。
優位性③:「michibiku」の導入で事務作業を減らし、本来の法務業務に集中する
取締役会DXプラットフォーム「michibiku」を活用すれば、招集通知の自動生成やAIを用いた議事録要約など、手作業で行っていた定型業務を劇的に削減できます。事務局の業務効率化によって浮いた時間を、法令調査やガバナンスの高度化、役員への綿密な情報提供といった本来の法務業務に投資できるようになります。
システムの力でミスのない確実な運営基盤を整えることこそが、企業価値を高める真の戦略です。
まとめ:取締役会と株主総会の違いを理解し、ツール活用で確実な運営を
取締役会と株主総会は、役割と権限が明確に分けられた重要な会議体です。役員報酬や決算承認といった複雑な決議事項を正確に切り分け、正しい順番で開催することは、事務局担当者の必須スキルと言えます。
しかし、法律の知識だけでは実務のミスは完全に防げません。Excelや紙に頼るアナログ運用は、情報共有の漏れを生み、決議無効という重大なリスクを引き起こします。
この不安を解消する成功戦略が、DXツールを用いた承認フローのシステム化です。「michibiku」などを活用して属人的な作業から脱却し、強固なガバナンス体制と確実な会議運営を実現させましょう。